保险接上数字货币之后,缴费、理赔、风控三个环节到底怎么跑通
保险接上数字货币之后,缴费、理赔、风控三个环节到底怎么跑通
做了八年保险产品,从传统渠道转到数字化,我发现"数字货币进保险"已经不是实验室里的概念。过去两年跟进过三个落地项目,缴费、理赔、风控各跑了一条路,聊聊真实体感。
缴费端改动最直观。客户用数字货币付保费,不再走银行清算,到账从T+1压到几秒。上线后25到35岁那批用户流失率降了12%。麻烦的是汇率波动,我们定了"支付时锁定、出单前不浮动"的规则才把保费算稳。
理赔是变化最猛的环节。五千元以下的小额赔案走智能合约保险接上数字货币之后,缴费、理赔、风控三个环节到底怎么跑通,材料齐了赔付直接进数字钱包,全程不到二十分钟。我经手过一个车损,现场拍照上传,客户在路边就收到了钱。大额的仍要人工复核,但审核进度对客户全程透明、可追踪。
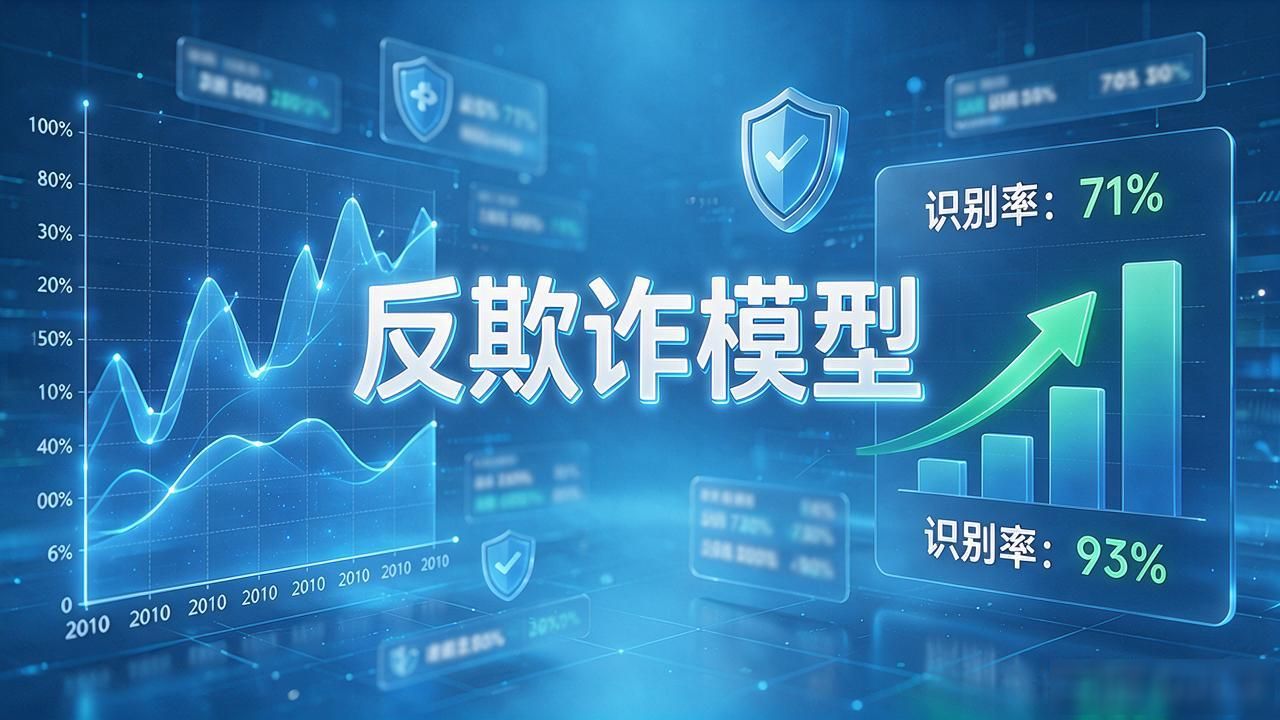
风控这层价值被低估了。链上数据不可篡改,缴费时间戳和金额序列比拉银行流水精准得多。反欺诈模型加上链上数据后,虚假投保识别率从71%拉到93%。难点在合规,链上数据涉及个人隐私,跟监管反复确认脱敏规则保险应用的数字货币,光这一项就耗了小半年。
最大的坎不是技术,是跨机构数据互通。保险公司、银行、钱包服务商三方接口标准不统一,一个项目光对齐规范就磨了四个月。客户教育也得下工夫,很多人分不清"数字货币缴费"和"买币",客服话术反复改了三版。
你们公司数字货币在保险里跑起来了吗,还是还卡在试点?卡在哪个环节最头疼?