央行发数字货币到底在保护什么|信用经济学把钱的底层逻辑讲透
央行发数字货币到底在保护什么|信用经济学把钱的底层逻辑讲透
我教货币银行学二十多年,学生最常问我的一个问题就是:央行搞数字货币央行发数字货币到底在保护什么|信用经济学把钱的底层逻辑讲透,到底和微信支付宝有什么本质区别?答案藏在信用经济学的框架里——钱从来不是纸,不是数字,而是一套被全社会共同接受的信用契约。数字货币要解决的,正是这个契约在数字时代的延续与重构。
去年带研究生做课题时,我让他们去追踪数字人民币试点数据。结果很清楚:老百姓不关心技术架构,关心的是"这东西会不会像某些加密货币一样,明天就崩了"。信用经济学的核心命题就是信任的稳定性——你愿意把钱放在央行发行的数字货币里,本质上是在跟国家信用体系做一场长期押注。
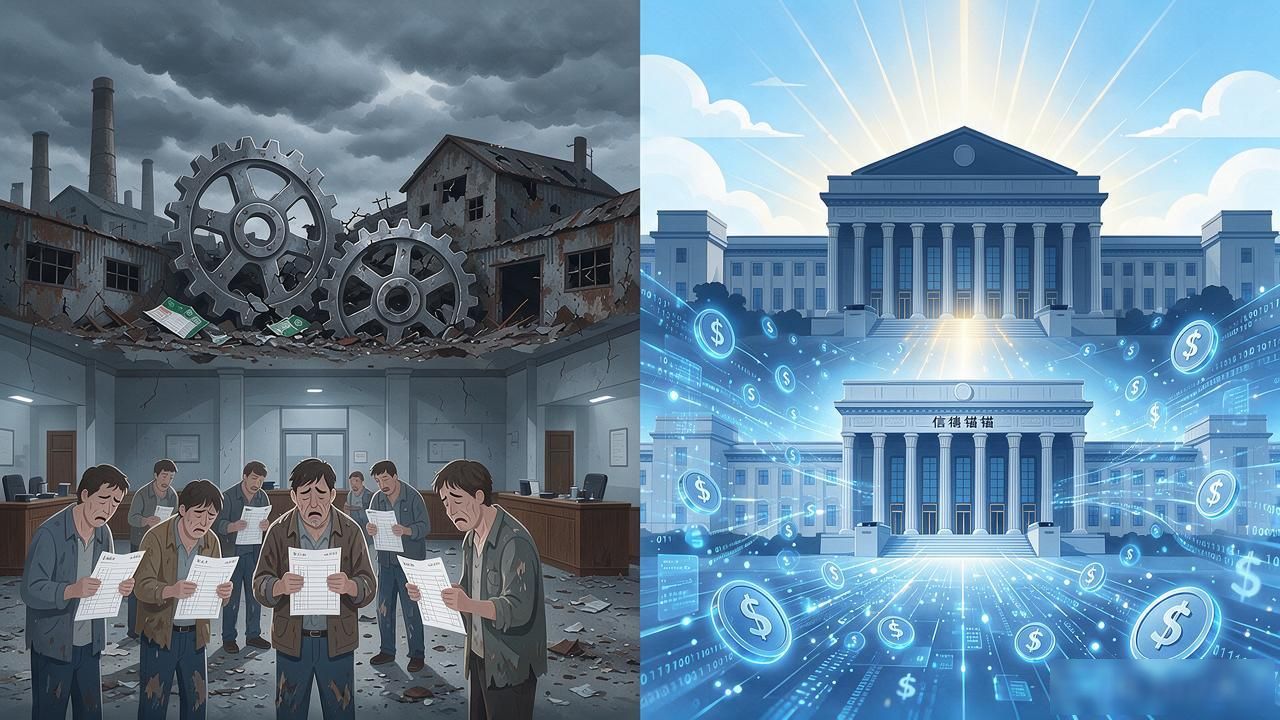
我讲课时常拿2008年金融危机举例。那轮危机里,银行系统差点集体停摆数字货币与信用经济学,信用链条断裂的代价是真实的:工厂拿不到贷款,工人发不了工资。数字货币的设计逻辑里,央行作为最终信用锚这个角色被前置了。它不是取代商业银行,而是给整个信用体系装了一条保底线,让信任不至于在极端情况下完全蒸发。
我常跟学生说,别把数字货币当技术产品来研究。它真正的课题是经济学命题:当货币的发行、流通、结算全部数字化之后,信用经济学的"信息不对称"问题会被放大还是会缩小。我个人的判断是缩小——数据透明了,央行和每个使用者之间的信用距离在缩短。这件事值得所有关心自己钱包的人认真想清楚。