3.8数字货币流通到底怎么运作?数字人民币的发行、支付和回收全讲透
3.8数字货币流通到底怎么运作?数字人民币的发行、支付和回收全讲透
数字人民币的流通远不只是"扫码付款"这么简单,它涉及从央行到商业银行、从用户钱包到商户账户的完整链条,每个环节都有严格的技术和制度约束。
央行通过二级派发机制向商业银行投放数字人民币,商业银行再兑换给用户钱包。这个过程和传统现金的"印钞-投放"不同,数字人民币的生成是纯算法行为,没有物理载体。用户通过银行App将法币存款兑换为数字人民币3.8数字货币流通,央行端记增加,商业银行端负债端同步记增加,总量不变。
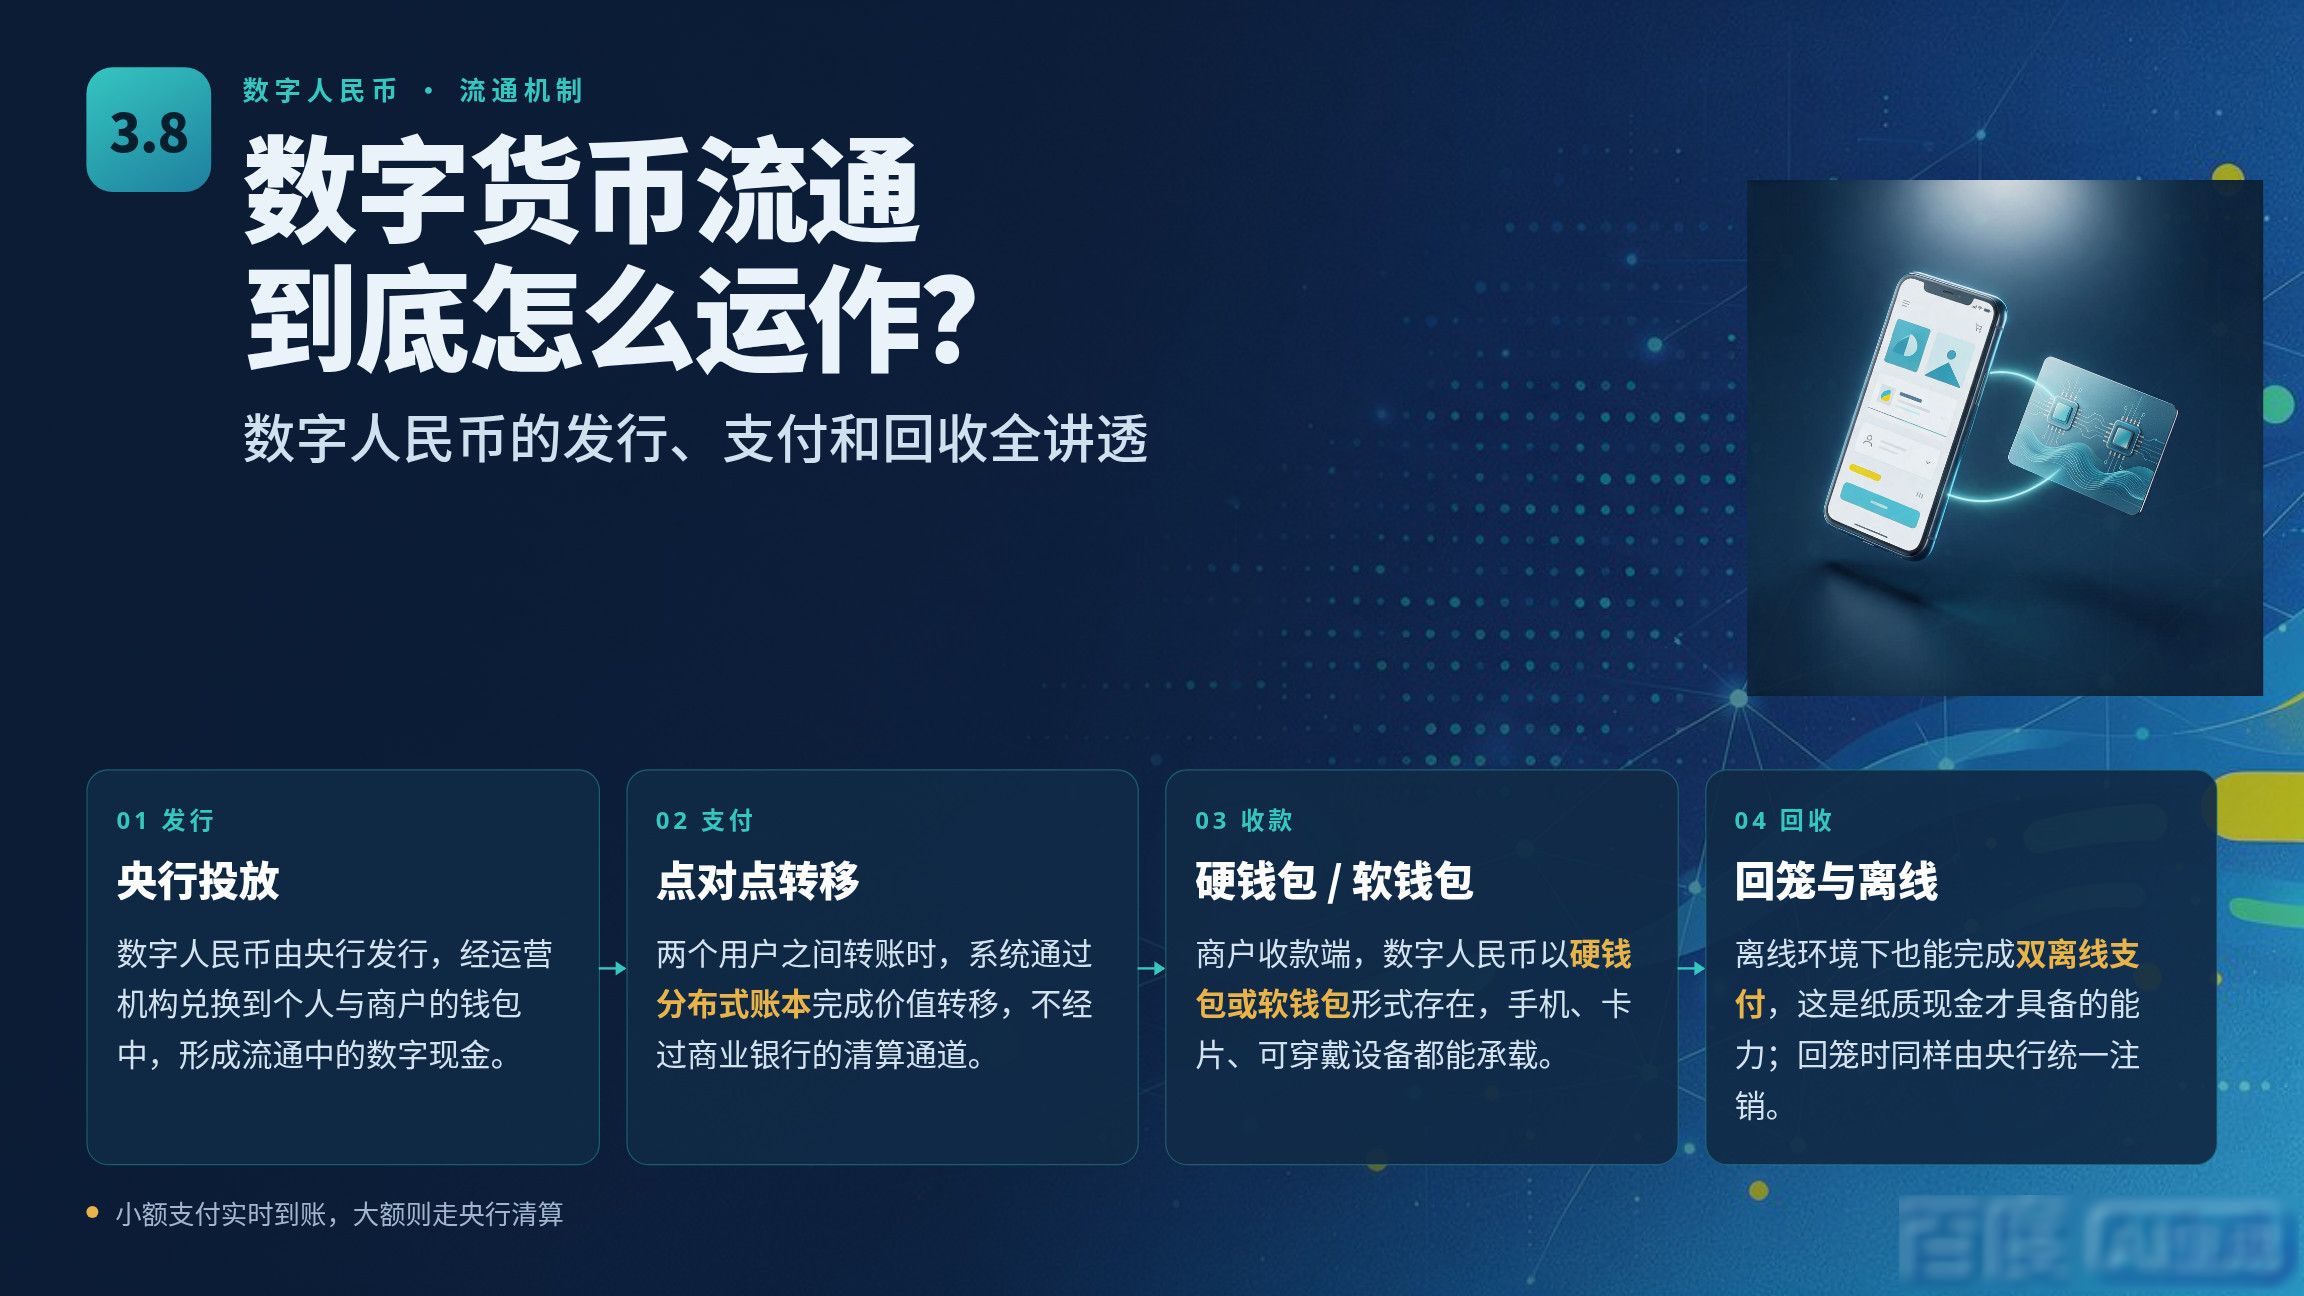
两个用户之间转账时,系统通过分布式账本完成价值转移,不经过商业银行的清算通道。小额支付实时到账,大额则走央行清算。商户收款端,数字人民币以"硬钱包"或"软钱包"形式存在3.8数字货币流通到底怎么运作?数字人民币的发行、支付和回收全讲透,离线环境下也能完成双离线支付,这是纸质现金才具备的能力。
数字人民币支持嵌入智能合约,实现定向支付。比如政府发放的消费补贴只能在规定商户、规定品类使用,过期自动退回。物流场景中,货款在签收确认后才触发支付指令,替代了传统供应链金融中漫长的对账周期。
用户将数字人民币兑换回法币时,央行端对应销毁,总量归零,和法币回收进金库再销毁的逻辑一致。整个流通周期中,央行始终掌握全量交易数据,但个人支付数据由持牌机构管理,隐私保护采用"可控匿名"设计,小额交易不可追踪,大额交易依法报送。