央行数字货币应用场景:除了扫码付款,这些落地场景更值得关注
央行数字货币应用场景:除了扫码付款,这些落地场景更值得关注
做支付架构八年,参与过多轮数字货币试点,我越来越确信:数字人民币的想象空间远不止"扫个码付早餐钱"。它真正要重塑的,是底层资金流转逻辑。
落地最成熟的场景是公共服务与零售。我在试点城市看到,公交刷卡、街边小摊、智慧停车场已经全线接入。这些场景看似"只是换了个支付工具",但底层是免联网、双离线结算,断网断电也能完成交易,这是现有移动支付做不到的。对商户来说,收单手续费大幅降低央行数字货币应用场景,小额高频场景的清算成本几乎归零。
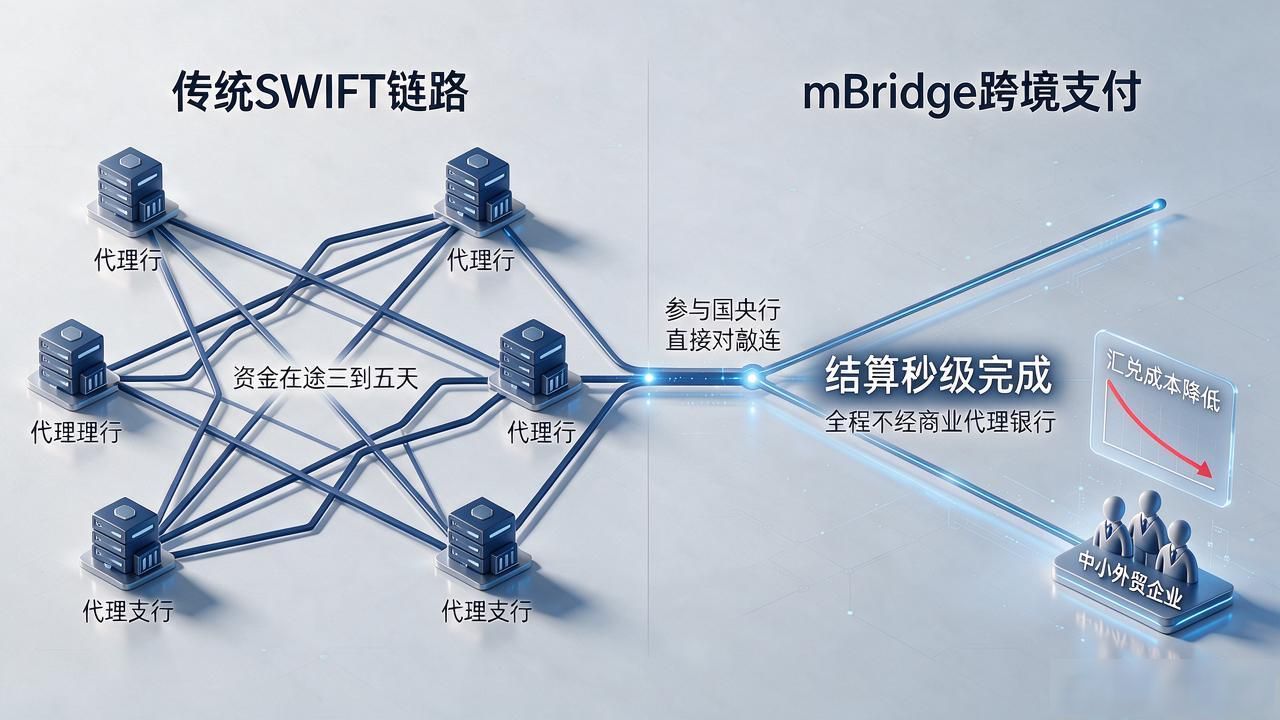
跨境支付的变化更实质。传统SWIFT链路走五六个代理行,资金在途三到五天。mBridge让参与国央行直接对敲,跨境结算从T+2压缩到秒级。我在测试环境跑过一笔人民币兑离岸美元,全程不经商业代理银行,对中小外贸企业的汇兑成本能砍掉大半。
财政补贴和福利发放是被低估的场景。我经手过某地乡村振兴试点:补贴通过数字货币定向直达农户钱包,中间没有层层拨付的时间损耗。过去一笔扶贫款从中央到村组要四五个节点、耗时两周,现在两步到账。附带条件的转账(限农资采购)让财政审计从"事后查账"变成"实时追踪"。
还有一个方向是智能合约驱动的"条件支付"。供应链金融里,货到港、报关核验、保险理赔三个条件满足后,货款自动释放给供应商。我看过相关方案,合约逻辑直接写进数字货币本身央行数字货币应用场景:除了扫码付款,这些落地场景更值得关注,不靠第三方托管,不依赖特定平台。过去靠纸质单据和人工对账的漫长流程,变成一次自动执行。