金融危机又来了,普通人拿数字货币避险,到底是真能救还是交学费
金融危机又来了,普通人拿数字货币避险,到底是真能救还是交学费
2008年看着银行账户里的数字一夜缩水三成,我才真正懂"金融危机"四个字有多扎心。十几年过去,越来越多人把避险的希望押在了数字货币上金融危机又来了,普通人拿数字货币避险,到底是真能救还是交学费,但这条路到底走不走得通?
金融危机的底色是信任崩塌。纸币信用、银行兜底、政府担保,这些让普通人安心的东西,在系统性风险面前说翻就翻。数字货币从诞生起就带着一个朴素的念头:别把全部身家交给任何单一机构,用代码和数学规则去代替口头承诺。
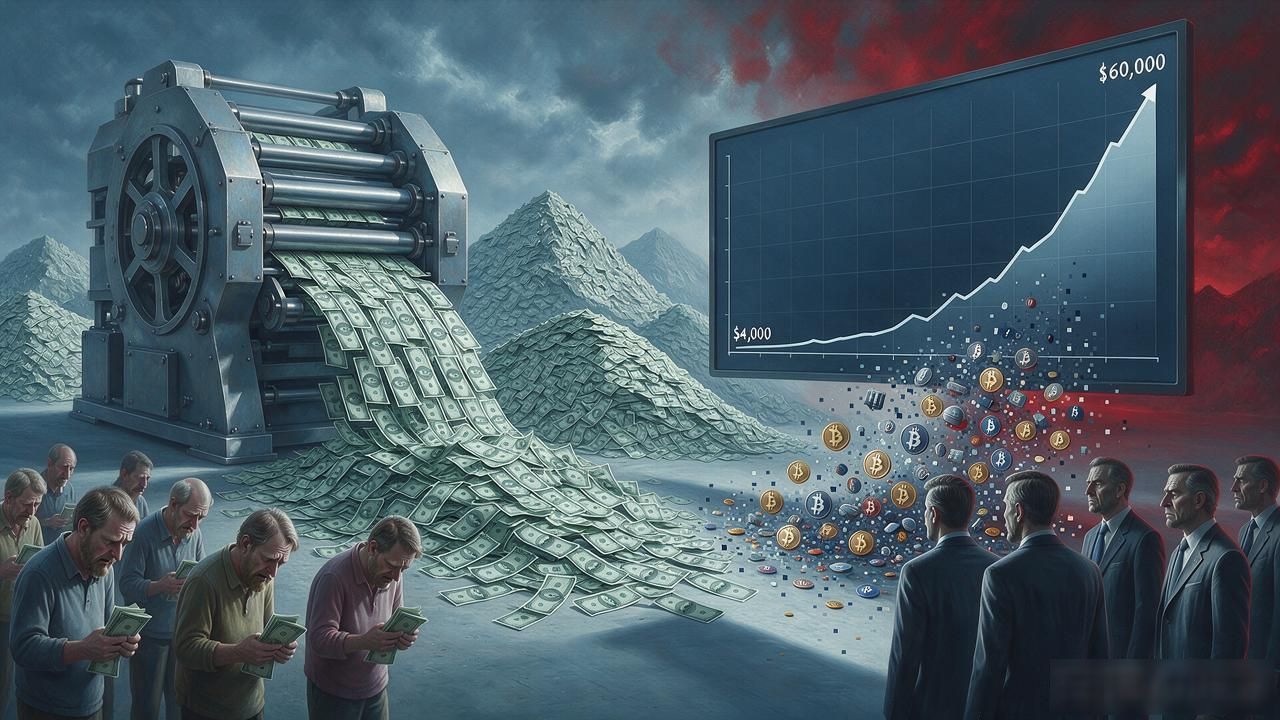
2020年那波全球量化宽松是个现成案例。各国央行疯狂印钱,法币购买力被稀释,比特币从四千美元一路飙到六万。不少人拍桌子喊"避险逻辑验证了"。可同一阵子,上千个小币种跌到归零,追高进场的散户套在半山腰金融危机 数字货币,根本动弹不得。
数字货币的波动率远超股票,单日涨跌百分之二三十是家常便饭。拿全部积蓄去"避险",风险反而比存银行更大。它本质上更像一张高赔率彩票,你买的是概率,不是保障,别把它当保险用。
我自己现在很朴素:现金留够三年开销,拿不超过一成仓位试试数字货币,设死止损,坚决不碰杠杆。危机没有一劳永逸的解法,保持清醒比信仰任何一枚代币都管用。